
自社ローン基礎2026-06-05
自社ローンとは?仕組みと一般的なローンとの違い
自社ローンは、販売店独自の分割販売などを指す一般的な呼び方です。銀行ローン・信販系オートローンとの違いと、契約前の確認点を整理します。
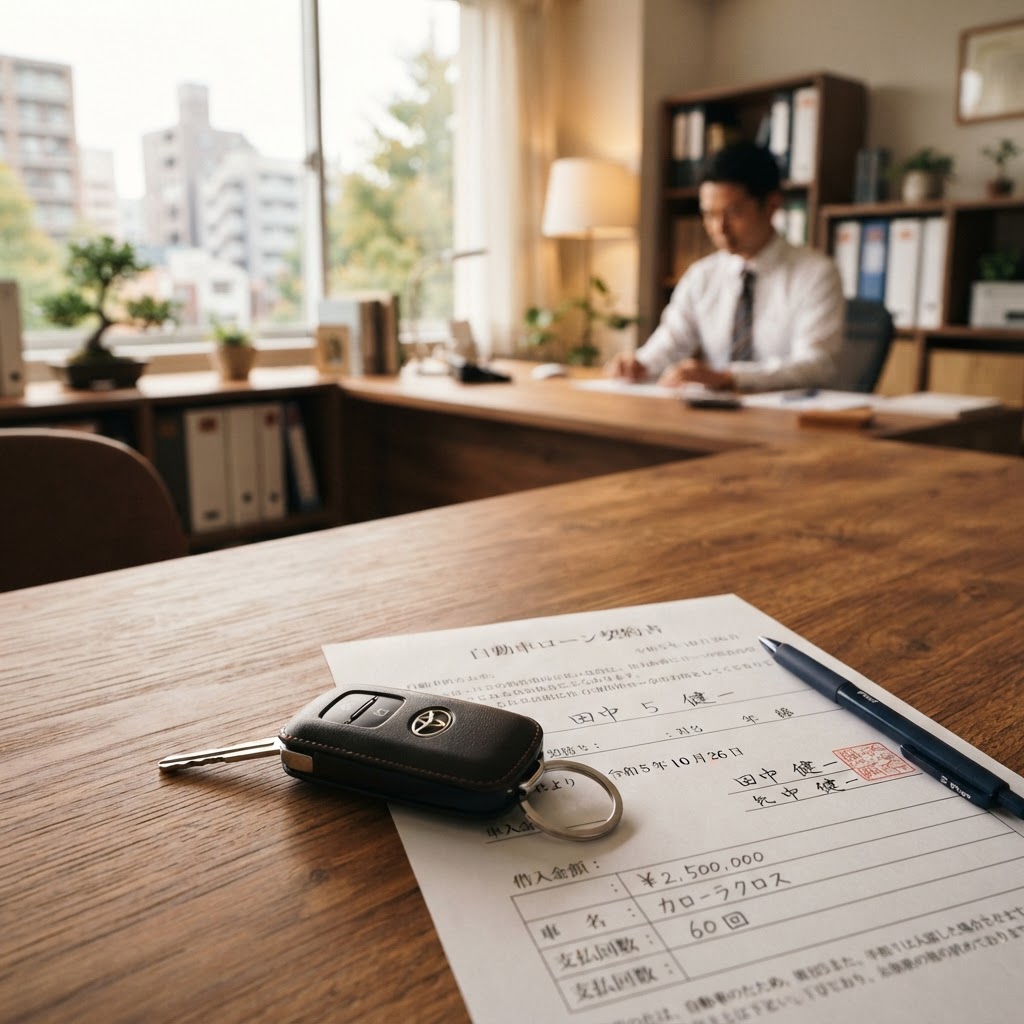
■ 自社ローンは統一された商品名ではありません
「自社ローン」は法律上統一された一つの商品名ではなく、販売店が独自に用意する分割販売などの仕組みを指す一般的な呼び方です。契約が貸付なのか、割賦販売なのか、別の形なのかは販売店ごとに確認する必要があります。
■ 一般的な購入方法との違い
銀行系マイカーローンは金融機関から資金を借り、車を購入する方法です。信販系オートローンは、信販会社が代金を立て替え、購入者が分割で支払う形が一般的です。自社ローンでは、販売店が独自の基準で支払計画を確認する場合があります。
■ 信用情報だけで結果は決まりません
確認項目や審査方法は販売店によって異なります。現在の収入や生活状況を確認する販売店もありますが、相談しただけで利用できるとは限りません。本サイトの事前確認も、審査結果や購入可否を判定するものではありません。
■ 契約前に確認すること
・現金販売価格と分割支払総額
・手数料、保証料、諸費用
・支払回数と毎月の支払額
・頭金、保証人、所有権留保の条件
・支払いが遅れた場合の取扱い
・キャンセルや早期完済の条件
■ まとめ
名称や「金利0」という表示だけで判断せず、総支払額と契約書面を比較することが大切です。希望月額と購入時期を整理したうえで、自分に合う購入方法を相談しましょう。
記事は一般的な情報であり、個別の審査結果や契約条件を保証するものではありません。車両価格・手数料・保証料を含む総支払額は、販売店の契約書面で確認してください。